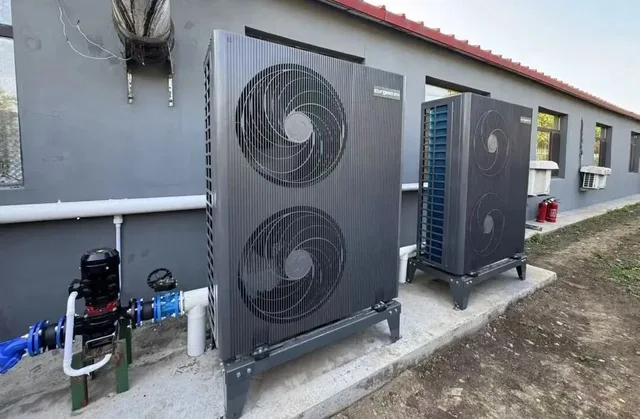
Чиллеры и тепловые насосы
Вебинары МЭА: энергетический шок 2026 года формирует более сдержанный, но структурно более глубокий отклик рынка тепловых насосов
Вебинары МЭА от 29 октября 2026 года, посвящённые Monitor тепловых насосов, показали, что пост-ормусский энергетический шок порождает более сдержанный отклик рынка тепловых насосов по сравнению с пиком 2022 года, однако энергоустойчивость стала постоянным фактором спроса. Эксперты из Европы, Азии и Америки подчеркнули, что последовательность политики, доступность квалифицированных монтажников и сближение спроса на отопление и охлаждение являются решающими факторами устойчивого роста.
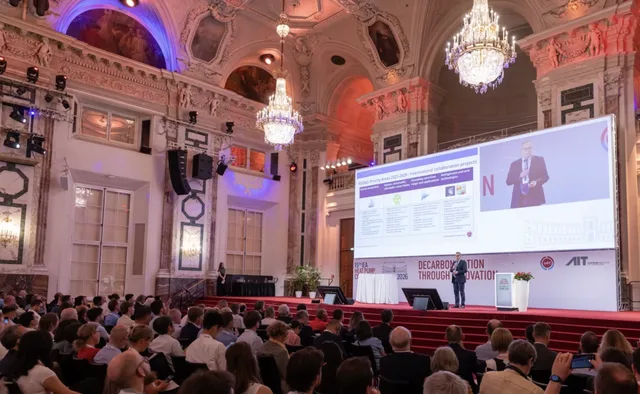
Два вебинара Международного энергетического агентства (МЭА), проведённые 29 октября и построенные вокруг Monitor тепловых насосов 2026 года, пришли к выводу, что текущий энергетический шок формирует более сдержанный, но структурно более глубокий отклик на рынках тепловых насосов по сравнению с кризисом 2022 года. Энергоустойчивость перешла из разряда аргументов, срабатывающих в кризис, в разряд постоянного драйвера внедрения наряду с декарбонизацией, энергоэффективностью, доступностью и чистым воздухом.
Контекст рынка
Продажи бытовых тепловых насосов выросли на 11% в первом полугодии 2026 года в 12 странах Европы, согласно статистике, представленной Европейской ассоциацией производителей тепловых насосов (EHPA). Ключевым фактором роста стало закрытие Ормузского пролива в феврале 2026 года, которое резко подняло цены на нефть и газ. МЭА отметило, что в третьем квартале 2026 года цены на газ в Азии и Европе в среднем достигли максимальных для третьего квартала уровней с 2022 года, и что энергетический кризис 2022 года уже трансформировал рынок тепловых насосов в Европе.
МЭА провело две сессии: утренний вебинар, посвящённый Азии и Европе, и дневная сессия, охватившая Америку и Европу. На каждой из них аналитики МЭА представили Monitor тепловых насосов, опубликованный ранее летом, после чего состоялась панельная дискуссия с представителями отрасли тепловых насосов.
Более сдержанный отклик, чем в 2022 году
Моника Акселл из Heat Pump Centre (HPT TCP) открыла панель, отметив, что одного энергетического кризиса недостаточно для гарантированного роста рынка тепловых насосов. Потребители должны знать о технологии и доверять ей, монтажники и участники рынка должны быть доступны, цепочки поставок должны функционировать, а политическая поддержка должна быть последовательной и предсказуемой.
Несколько участников панели согласились, что текущий эффект, особенно в Европе, значительно более умеренный, чем всплеск 2022 года, за которым последовал резкий спад рынка в 2024 году. Дункан Гибб из RAP охарактеризовал такой цикл «бума и спада» как вредный и для отрасли, и для потребителей. В Китае Хэнъи Чжао из CHPA сообщил, что продажи снизились после нескольких лет роста, в основном из-за замедления в строительном секторе. В США Дэвид Смедик из NEEP отметил, что продажи тепловых насосов в 2022 году опередили продажи газовых котлов и что страна имеет наивысшее в мире проникновение тепловых насосов, обусловленное совокупной потребностью в отоплении и охлаждении. С ростом цен на ископаемое топливо он видит хороший потенциал для дальнейшего распространения, особенно на северо-востоке страны.
Уроки кризиса 2022 года
Мартин Форсен из NIBE провёл аналогию с будильником. В 2022 году будильник зазвучал, и все отреагировали быстро: Европейская комиссия опубликовала REPowerEU всего через несколько недель после вторжения в Украину, спрос на тепловые насосы резко вырос, производители объявили об инвестициях в расширение мощностей. Через год, когда альтернативные поставки газа были обеспечены, многие нажали «отложить». Форсен утверждал, что будильник зазвучит снова, и что потребители и политики теперь более осознанно понимают, что меры по отказу от нефти и газа необходимы для защиты от ценовых шоков и укрепления энергетической безопасности. Он отметил, что многие потребители теперь дважды думают, прежде чем заменять старый котёл на ископаемом топливе на новый.
Несколько участников панели подчеркнули, что последовательность и предсказуемость политики необходимы для устойчивого перехода к электрическому отоплению.
Структурные драйверы и инструменты политики
Джастин Тамасаукас из CanmetENERGY (Канада) подчеркнул важность доступности квалифицированных монтажников, отметив, что замена котла очень редко является запланированным мероприятием. Когда старый котёл или печь на ископаемом топливе выходит из строя, владельцам зданий необходимо иметь возможность быстро связаться с квалифицированными монтажниками для организации установки теплового насоса.
Пол Кенни из EHPA сформулировал свои рекомендации как «налог и гибкость». Он призвал перенести налогообложение с электричества, чтобы оно соответствовало налогу на ископаемую энергию, и обеспечить гибкую работу тепловых насосов как летом, так и зимой: запуск в периоды низких цен на электроэнергию и высокой доли возобновляемых источников, избегание часов пиковых цен и накопление тепла или холода между периодами. В качестве примера рынка, где гибкая работа тепловых насосов становится всё более распространённой, была приведена Швеция. Кенни также рекомендовал, чтобы субсидии, направленные на компенсацию высоких цен на энергию, были адресованы тем, кто в них наиболее нуждается, и сохраняли ценовой сигнал на электроэнергию.
Соотношение цен на электроэнергию и газ оказывает значительное влияние на проникновение тепловых насосов на разных рынках, а скачки цен на газ существенно влияют на это соотношение. В своём Плане действий по электрификации Европейская комиссия заявляет, что налог на электроэнергию не должен превышать налог на газ, и призывает правительства ЕС снижать налоги на электроэнергию для ускорения перехода от нефти и газа. Комиссия также предлагает пересмотреть сетевые сборы в счетах за электроэнергию для поощрения гибких решений, таких как тепловые насосы.
Сближение отопления и охлаждения
Продажи кондиционеров резко выросли в ключевых рынках отопления, таких как Европа и Япония, в 2026 году, что ставит вопрос о том, является ли растущий спрос на тепловой комфорт катализатором более широкого внедрения тепловых насосов.
Дэвид Смедик подтвердил, что высокая проникновение кондиционеров в США является важным драйвером распространения тепловых насосов. Дома, которым ранее не требовалось комфортное охлаждение, но теперь оно необходимо из-за повышения наружных температур и учащения волн жары, представляют значительный рыночный потенциал для тепловых насосов, обеспечивающих и отопление, и охлаждение. Дома, где уже сочетаются кондиционер и газовая печь, также предлагают потенциал: когда оба прибора нуждаются в замене, один тепловой насос может покрыть обе функции.
Мартин Форсен отметил, что в некоторых европейских странах, где электроэнергия для бытового комфортного охлаждения ранее практически не допускалась, теперь для получения субсидий рассматриваются только тепловые насосы с реверсивной функцией охлаждения.
Моника Акселл согласилась, что растущий спрос на охлаждение и учащение волн жары являются явными катализаторами роста рынка тепловых насосов. Она подчеркнула возможность решения задач отопления и охлаждения совместно: для новых зданий тепловой насос, обеспечивающий обе функции, является привлекательным выбором, но крупнейший рынок — существующие здания, где ситуация более сложна. Там потребность в охлаждении может создать возможность для инвестиций в тепловой насос. Она призвала политику, исследования и инновации решать не только технологические вопросы, но и вопросы системной интеграции, формирования рынка, принятия пользователями и социального воздействия, создавая условия, благоприятствующие запланированным повторным инвестициям, ориентированным на надёжный, доступный и устойчивый тепловой комфорт.
Источники:
https://www.iea.org/events/heat-pump-monitor-2026-webinar-afternoon-session
Post-Hormuz heat pump sales climb 11% – European Heat Pump Association
ПЕРВОИСТОЧНИК
IEA HPT ↗Обратитесь к первоисточнику за дополнительными подробностями.